
*Serie divulgativa · Trinomio Energy Finance · Artículo 1*
Hay una pregunta que parece ingenua y no lo es: ¿de dónde salen las cosas en las que invierte el mundo? No los productos —esos se fabrican en una planta—, sino las *clases de activo*: categorías de inversión que un fondo de pensiones, una aseguradora o un banco pueden evaluar, comparar y comprar a escala. ¿De dónde salió la idea de que una hipoteca podía convertirse en un valor negociable? ¿O de que la infraestructura necesaria para producir capacidad de cómputo podía abrirse al capital institucional?
La respuesta es incómoda para quien cree que estas cosas siempre existieron: las clases de activo se construyen. Alguien toma un conjunto de activos o contratos que el capital todavía no sabe comprar y crea la arquitectura para medirlos, agruparlos y distribuir su riesgo. Durante los últimos cincuenta años, buena parte de esa construcción ha seguido un patrón reconocible. Entenderlo ayuda a ver por qué la energía firme puede convertirse en una nueva frontera para el capital institucional. Y por qué eso importa especialmente para un país como el nuestro.
---
Primera vez: la casa (los años setenta y ochenta)
Imaginemos el mundo antes de los años setenta. Una hipoteca era un asunto privado entre un banco y una familia. El banco prestaba, la familia pagaba durante veinte o treinta años, y ese préstamo se quedaba encerrado en el balance del banco hasta el final. Era un activo ilíquido —no se podía vender fácilmente— y heterogéneo —cada hipoteca era distinta: distinto monto, distinto plazo, distinta familia, distinta casa—.
Entonces alguien tuvo una idea que hoy parece obvia y entonces era casi herética: *¿y si juntamos miles de hipotecas parecidas en un solo paquete, y vendemos pedazos de ese paquete a inversionistas?* Cada inversionista recibiría una porción de los pagos mensuales de todas esas familias. La casa individual dejaba de importar; lo que se compraba era el río de pagos que salía del paquete entero.
Ese fue el patrón. Y tuvo dos pasos que conviene nombrar, porque se repiten siempre:
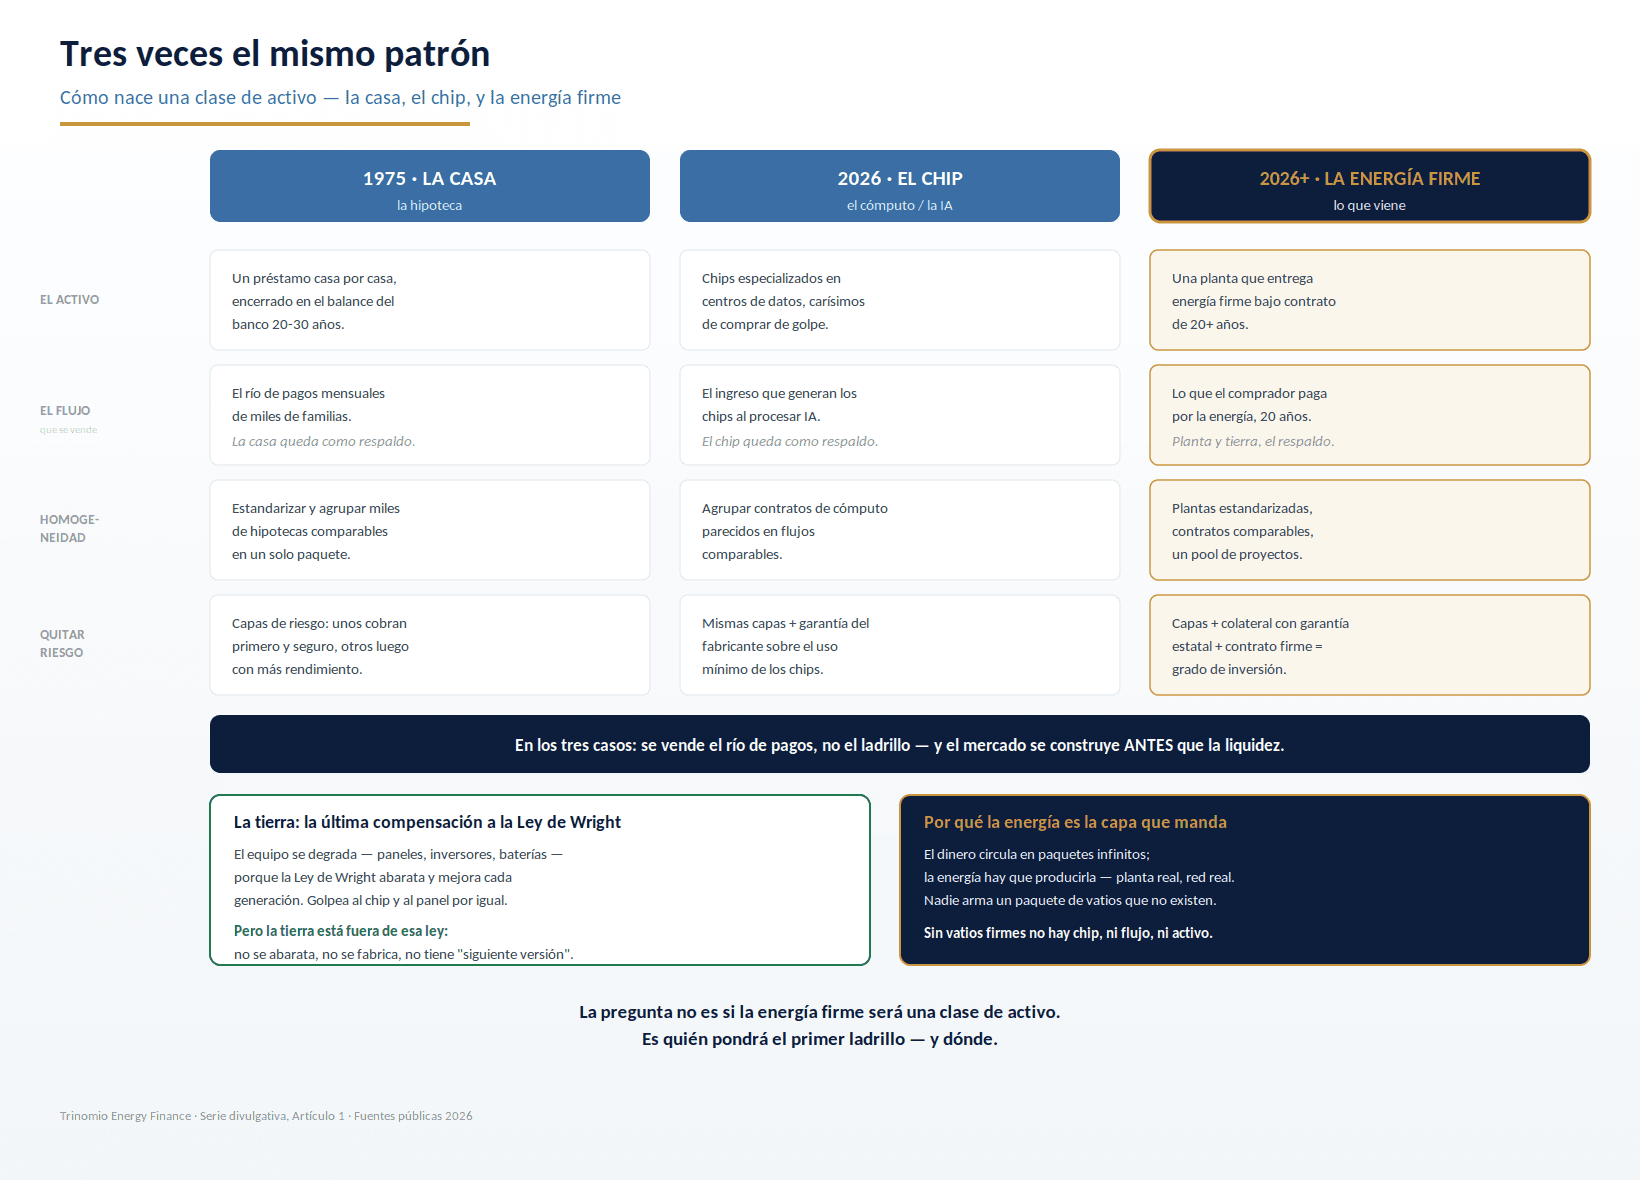
Primero, fabricar homogeneidad. Miles de hipotecas distintas no se pueden vender juntas hasta que alguien las estandariza —les pone reglas comunes, las agrupa por tipo, las vuelve comparables—. "La hipoteca número cuarenta debe parecerse a la hipoteca número cuatro." Sin esa homogeneidad fabricada, no hay paquete vendible.
Segundo, distribuir el riesgo. Los inversionistas institucionales operan bajo límites estrictos de riesgo, duración y calidad crediticia. Por eso se diseñan capas: unos inversionistas cobran primero y con mayor protección; otros cobran después y absorben las primeras pérdidas a cambio de más rendimiento. Ese diseño —el *de-risking*— no hace desaparecer el riesgo. Lo distribuye hasta que ciertas capas pueden alcanzar una calidad compatible con el portafolio de una aseguradora o un fondo de pensiones.
Lo notable es lo que no existía cuando este patrón empezó: no había un mercado profundo y líquido para comprar y vender estos paquetes. Ese mercado se construyó mediante estándares, emisiones sucesivas, información de desempeño y mecanismos públicos y privados de respaldo. La liquidez no fue el punto de partida; fue el resultado de una arquitectura que consiguió repetirse.
Vale la pena ponerle nombre a esta historia, porque uno de sus protagonistas va a reaparecer. Larry Fink ha descrito su propio papel en la creación del mercado de titulización hipotecaria a finales de los setenta y comienzos de los ochenta. Después fundó BlackRock con una convicción que marcaría a la firma: medir y gestionar el riesgo debía estar en el centro de la inversión. Guarde ese nombre. Décadas después, Fink vuelve a aparecer en otra frontera donde la infraestructura requiere mucho más capital del que una sola empresa quiere —o puede— aportar.
---
Segunda vez: el cómputo (ahora mismo, 2026)
Demos un salto de cincuenta años. La inteligencia artificial exige enormes cantidades de capacidad de cómputo. Esa capacidad depende de chips especializados, pero también de centros de datos, redes, sistemas de enfriamiento y electricidad firme. Construir ese conjunto cuesta cantidades de dinero que incluso las empresas más grandes prefieren no financiar enteramente con sus propios balances.
¿Y quién aparece entre quienes buscan financiar esa expansión? El mismo Larry Fink, ahora al frente de BlackRock. En 2024, BlackRock, Global Infrastructure Partners, Microsoft y MGX anunciaron una alianza para movilizar inicialmente US$30.000 millones de capital y alcanzar hasta US$100.000 millones de inversión total, incluida deuda. Su objetivo no es financiar chips aislados ni titulizar directamente el ingreso de cada procesador. Es invertir en centros de datos nuevos o ampliados y en la infraestructura energética que necesitan. NVIDIA se incorporó como asesor técnico y posteriormente se sumó como socio de la alianza.
La comparación con las hipotecas, entonces, no es literal. La alianza de infraestructura para inteligencia artificial no es un título respaldado por chips. Pero la lógica de formación de mercado sí guarda un parentesco: separar la necesidad física de quién debe financiarla, reunir capital de gran escala, convertir infraestructura heterogénea en oportunidades analizables y asignar el riesgo mediante vehículos, contratos y distintas fuentes de financiamiento.
El detalle que importa es este: la infraestructura de cómputo tampoco nace homogénea ni líquida. Cada centro de datos tiene otra localización, otra mezcla tecnológica, otra demanda de energía y otro conjunto de contratos. El capital privado está desarrollando formas de financiarla antes de que exista un mercado amplio y estandarizado para intercambiar esas exposiciones. La historia no se repite de manera exacta, pero conserva su estructura: primero se vuelve financiable lo heterogéneo; después puede aparecer una categoría reconocible para el mercado.
---
Lo que las dos veces tienen en común
Detengámonos a ver el patrón, porque es el corazón de todo:
En ambos casos, el capital mira más allá del objeto físico. En las hipotecas compra derechos sobre pagos contractuales. En la infraestructura digital invierte en activos cuya capacidad económica depende de contratos, utilización, calidad de contraparte y continuidad operativa. El ladrillo, el servidor y el chip importan, pero su valor financiero aparece cuando existe un *río de dinero* que puede medirse y gobernarse.
En ambos casos hubo que fabricar comparabilidad donde había desorden y asignar el riesgo entre actores capaces de soportarlo. Eso no significa que toda estructura alcance grado de inversión ni que el riesgo desaparezca. Significa que deja de ser una masa indistinguible y pasa a tener responsables, prioridades y precios.
Y en ambos casos la arquitectura llegó antes que la liquidez. Nadie heredó un mercado completamente formado. Primero aparecieron vehículos, contratos y operaciones capaces de demostrar desempeño. La escala y la posibilidad de transar vinieron después.
Ese patrón es una receta. Y una receta se puede volver a usar.
---
Tercera vez: la energía firme (lo que viene)
Ahora la pregunta que da sentido a toda la serie: ¿sobre qué objeto se aplica el patrón la tercera vez?
La respuesta que proponemos es: la energía firme. No por capricho, sino por una restricción física que las historias anteriores dan por sentada y no resuelven.
Piénselo. El chip de la segunda historia no funciona sin electricidad. Cada tarea de inteligencia artificial consume energía real, entregada en el momento exacto en que se necesita. Los gigantes del cómputo están comprobando que ampliar su capacidad no depende solamente de conseguir chips y capital: también exige nueva generación, redes y energía firme. Parte de esa infraestructura todavía debe construirse y conectarse.
Y aquí está la asimetría que lo define todo: los derechos financieros pueden dividirse y circular; la energía física, no. Un instrumento financiero puede estructurarse, fraccionarse y transferirse. Pero un vatio firme —electricidad disponible a las siete de la noche de un día seco— debe producirse, almacenarse o respaldarse con infraestructura real, en un lugar concreto y dentro de una red capaz de entregarlo. La ingeniería financiera puede distribuir sus riesgos y derechos; no puede sustituir la capacidad física que todavía no existe. Esa capacidad hay que construirla.
Por eso la energía firme no es la base silenciosa de la pirámide. Es una restricción sobre todas las capas superiores: sin electricidad confiable no hay cómputo continuo; sin cómputo no hay servicio; sin servicio no hay flujo. Quien consigue entregar firmeza no controla por sí solo toda la cadena, pero sí resuelve uno de sus cuellos de botella decisivos.
Aplicar el patrón a la energía firme significa convertir una función física verificable —capacidad disponible cuándo y dónde se necesita— en flujos contractuales que el capital institucional pueda analizar. Para ello hacen falta activos medibles, contratos comparables, contrapartes solventes, reservas, gobierno y una asignación explícita de riesgos. Algunas estructuras podrán convertirse en títulos; otras permanecerán como deuda privada, participación patrimonial o infraestructura dentro de un portafolio. La clase de activo no nace de una sola forma jurídica. Nace cuando suficientes operaciones comparten un lenguaje de medición y riesgo.
---
Dos diferencias que pueden fortalecer la estructura
La energía firme tiene dos características que pueden fortalecer la estructura, siempre que se diseñen de manera deliberada.
La primera es la posibilidad de administrar el riesgo financiero desde el origen. Las estructuras hipotecarias enseñaron que el riesgo de tasa, prepago, crédito y liquidez no desaparece al empaquetarse; puede concentrarse o quedar mal entendido. En energía firme, contratos de largo plazo, coberturas, deuda con duración compatible y reservas pueden reducir algunos descalces. No eliminan el riesgo ni garantizan inmunidad ante las tasas. Lo vuelven visible y permiten asignarlo antes de que la estructura llegue al inversionista.
La segunda es la posibilidad de separar las distintas vidas del activo. Un chip de punta puede perder valor rápidamente cuando aparece una nueva generación. Los equipos energéticos también se degradan y enfrentan obsolescencia, pero la planta no tiene una sola vida: la vida física del equipo, su vida económica, su vida fiscal y la vida de la frontera tecnológica avanzan con relojes diferentes.
Con una planta solar hay que ser honestos: el equipo *también* se degrada. Los paneles pierden rendimiento y los inversores o las baterías pueden requerir reemplazos durante la vida del contrato. Además, la Ley de Wright ayuda a entender cómo el aprendizaje acumulado puede abaratar y mejorar la siguiente generación tecnológica. Lo que el consumidor celebra como progreso puede comprimir el valor económico del equipo existente. Pero Wright es una señal de futuro, no una prueba automática de depreciación contable ni de pérdida realizada.
Cuando la estructura también es propietaria del terreno, aparece una segunda capa económica. La tierra no sigue la curva tecnológica del equipo y normalmente no se deprecia como este. Pero no toda planta es dueña del suelo, el terreno no siempre se aprecia y su valor no compensa automáticamente la obsolescencia. Por eso conviene separar los libros: el proyecto o SPV demuestra la bancabilidad; la empresa operadora demuestra el rendimiento energético; y una PropCo, si existe y posee el terreno, demuestra la economía inmobiliaria. Solo después se consolidan sin contar dos veces el mismo valor.
Dicho simple: la energía firme no escapa a la degradación tecnológica. Su ventaja potencial está en que puede diseñarse como un sistema de capas: equipos reemplazables, contratos de largo plazo, reservas y, cuando corresponda, una base inmobiliaria separada. La durabilidad no viene dada por el activo. Se construye mediante la empresa que organiza esas capas y conserva la capacidad de transformarse.
---
Por qué esto nos toca a nosotros
Termino donde importa. Vivimos en un país que suele resumir su historia energética en una cifra tranquilizadora: producimos casi toda nuestra electricidad con fuentes renovables. Es un logro real, pero incompleto como señal económica. Para muchas cargas críticas ya no basta preguntar *cuánta* energía existe en promedio. También importa *cuándo*, *dónde* y *con qué firmeza* puede entregarse. Y esa combinación puede ser escasa incluso dentro de un sistema mayoritariamente renovable.
El patrón que conecta estas historias está disponible para quien quiera aplicarlo a la energía firme: traducir capacidad física en contratos comparables, medición verificable, riesgo asignado y flujos que el capital pueda entender. No basta con copiar una titulización hipotecaria ni un fondo de infraestructura digital. Hace falta construir una arquitectura adecuada a la física y a la regulación de la electricidad, empezando por un caso que demuestre que funciona. Ese primer caso es lo que separa una idea elegante de un hecho verificable.
Las clases de activo no caen del cielo. Se construyen. Primero aparece una necesidad física; después, una empresa capaz de organizarla; finalmente, una arquitectura que permite al capital participar sin perder de vista el riesgo. La casa recorrió ese camino. La infraestructura de cómputo lo está recorriendo. La energía firme puede ser la siguiente frontera.
La pregunta no es solamente si el capital querrá comprarla. Es quién construirá la empresa capaz de recibirlo, y dónde.
---
*Este es el primer artículo de una serie que traduce, en lenguaje llano, cómo la energía puede dejar de ser solamente un costo y convertirse en una clase de activo. Los próximos artículos abordarán, uno por uno, los mecanismos que pueden hacerlo posible.*
*Fuentes principales: carta de Larry Fink de 2024 sobre la evolución de los mercados de capital; anuncio de la AI Infrastructure Partnership; incorporación de NVIDIA y xAI a la alianza.*
*Trinomio Energy Finance*